פורסם 1 בנובמבר 2026
כשיזם בפרויקט פינוי בינוי קורס או נסוג, הפרויקט לא נעלם: הזכויות בקרקע נשארות בידי הדיירים, אבל לוח הזמנים נשבר. התוצאה בפועל נקבעת לפי שני דברים: באיזה שלב הפרויקט נמצא, ואילו בטוחות נחתמו מראש. מי שטרם פונה מתמודד בעיקר עם מאבק חוזי ומשפטי; מי שכבר פונה תלוי בערבויות שמכסות שכר דירה והשלמת בנייה. העיכוב הטיפוסי נע סביב שנה עד שלוש שנים. הצעד הראשון כמעט תמיד זהה: לבדוק מה בדיוק מגבה את ההסכם.
מה בעצם קורה כשיזם קורס
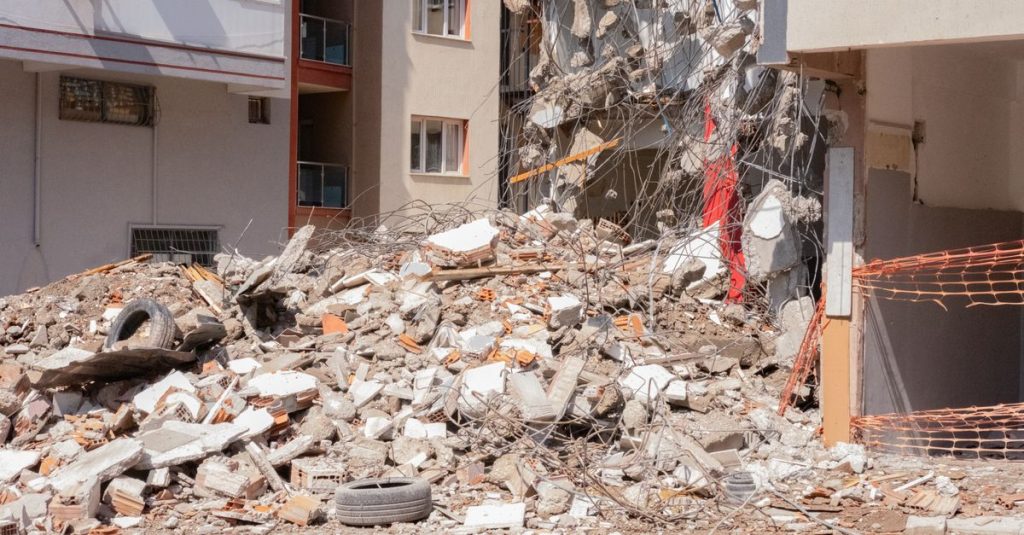
"קריסה" היא מילה אחת לכמה מצבים שונים מאוד: חדלות פירעון והליכי פירוק או כינוס נכסים, מחיקת היזם מפרויקט מסוים בגלל חוסר מימון, או נסיגה שקטה שבה היזם פשוט מפסיק לקדם את התכנון ולא עומד באבני הדרך שבהסכם. מבחינת הדיירים ההשלכה המעשית דומה: הפרויקט נעצר, ואין מי שמבצע.
כדאי לקרוא גם: משכנתה בישראל: מסלולים, ריביות והחזר חודשי · פינוי בינוי שלב אחר שלב: מהסכם עם היזם ועד מסירת המפתח · עורך דין פינוי בינוי לדיירים: מתי חובה וכמה עולה
בעסקת פינוי בינוי הדיירים נותנים זכויות בנייה ובתמורה מקבלים דירה חדשה, ולכן הנכס המרכזי בידיהם בשלב של קריסה הוא ההסכם עצמו. הסכם שבו נקבעו אבני דרך, מנגנון ביטול ובטוחות מאפשר יציאה מסודרת תוך חודשים. הסכם רופף גורר התדיינות ממושכת, לפעמים גם מול נושים של היזם.
שלב ראשון: קריסה לפני קבלת היתר בנייה
זה המצב הנוח ביותר, יחסית. הדיירים עדיין גרים בבית, הבניין קיים, ואין חשיפה לקורת גג. הנזק הוא בעיקר זמן ועלויות: שנים של תכנון, אסיפות וייעוץ שעלולות להידרש מחדש.
הדברים שחשוב לבדוק בשלב הזה: האם נרשמה לטובת היזם הערת אזהרה או זכות אחרת בלשכת רישום המקרקעין שצריך למחוק, האם קיימת ערבות לעמידה באבני דרך תכנוניות, ומה הוסדר בנוגע לבעלות על התוכניות עצמן. אותה גישה של בדיקה מוקדמת שמתאימה לכל עסקת מקרקעין, כפי שעולה מתוך הבדיקות שנעשות לפני קניית דירה, תקפה גם למסמכי התחדשות עירונית.
שלב שני: קריסה אחרי היתר ולפני פינוי
כאן יש נכס ממשי על השולחן: היתר בנייה בתוקף, תוכניות מאושרות ולעיתים גם הסכמי מכר שנחתמו עם רוכשים חדשים. פרויקט עם היתר הוא אטרקטיבי ליזם מחליף, ולכן ההחלפה לרוב מהירה יותר מאשר בשלב התכנון.
הדיירים עדיין בדירותיהם, כך שהסיכון הוא כספי ותזמוני ולא קיומי. שתי נקודות קריטיות: אם נפתח חשבון ליווי בנקאי, הבנק הוא גורם מרכזי שמעוניין להשלים את הפרויקט ויכול להכניס קבלן מבצע חלופי; ואם נמכרו דירות לרוכשים חדשים, מצבם תלוי בערבויות חוק המכר שקיבלו.
שלב שלישי: קריסה אחרי פינוי בפועל
זה התרחיש הקשה. הדיירים גרים בשכירות, הבניין הישן נהרס, ובשטח יש קרקע פנויה או שלד חלקי. שתי שאלות קובעות את מה שקורה בפועל: מי ממשיך לשלם את שכר הדירה עד להשלמה, ומי משלים את הבנייה.
כאן נמדדות הבטוחות בפועל: ערבות לשכר דירה, שבדרך כלל מכסה תקופה מוגדרת ולא בלתי מוגבלת; ערבות ביצוע או השלמה; וביטוח עבודות קבלניות שממשיך לכסות את האתר גם בתקופת ההקפאה. בלי ליווי בנקאי, תקופת העצירה בשלב הזה עלולה להימשך שנים, והדיירים נדרשים לממן שכירות מכיסם עד להסדר.
השוואת תרחישים לפי הבטוחות שנחתמו
הטווחים בטבלה משוערים ומשתנים לפי גודל הפרויקט, הרשות המקומית ואופי ההליך המשפטי. הם נועדו להמחיש פערים בין מצבים, לא לשמש תחזית.
| מערך הבטוחות | מה קורה לבנייה ולכסף | מצב הדיירים שפונו | עיכוב משוער |
|---|---|---|---|
| ליווי בנקאי מלא, ערבויות חוק המכר, ביטוח עבודות קבלניות וערבות שכר דירה | הבנק מחזיק את חשבון הליווי ומניע החלפת קבלן או יזם; ההתחייבויות לרוכשים מכובדות | שכר הדירה ממשיך להשתלם מכוח הערבות, בכפוף לתקרה ולתקופה | כחצי שנה עד שנתיים |
| ליווי בנקאי בלבד, בלי ערבות שכר דירה לדיירים | הבנייה ניתנת להשלמה, אך ההגנה ממוקדת ברוכשים ובבנק | מימון השכירות עובר בפועל לדיירים עד להסדר | כשנה עד שלוש שנים |
| בלי ליווי בנקאי, עם ערבות ביצוע מצומצמת | אין חשבון סגור; כספים עלולים להיות מעורבים בחובות היזם | מימוש הערבות דורש הליך; הכיסוי לרוב חלקי | כשנתיים עד ארבע שנים |
| בלי ליווי בנקאי ובלי ערבויות ממשיות | הפרויקט נעצר; האתר הופך לנכס בהליך חדלות פירעון | חשיפה מלאה לעלויות שכירות ולהתדיינות מול נושים | שלוש שנים ויותר |
אילו בטוחות באמת מזיזות את המחט
- ליווי בנקאי וחשבון ליווי סגור: הבטוחה המשמעותית ביותר, כי היא מפרידה בין כספי הפרויקט לקופה הכללית של היזם.
- ערבויות חוק המכר: מגנות על הרוכשים החדשים, ובכך מצמצמות את מספר הצדדים שנאבקים על אותו נכס.
- ערבות שכר דירה: הבטוחה שמכריעה בשלב שאחרי הפינוי. חשוב לבדוק תקרה, תקופה ומדד הצמדה.
- ערבות ביצוע או השלמה: מיועדת למימון השלמת הבנייה, לרוב בשיעור חלקי מעלות הפרויקט.
- ביטוח עבודות קבלניות: כולל סעיפי המשכיות שמכסים את האתר גם בתקופת הפסקה.
- מנגנון אבני דרך וביטול: מאפשר לדיירים לשחרר את הזכויות בלי להמתין לפסק דין ארוך.
פירוט מלא של סוגי הבטוחות ושל שלבי פרויקט פינוי בינוי מופיע במאמרים הנפרדים בקטגוריית ההתחדשות העירונית במגזין.
הצעדים המעשיים של ועד הדיירים
- לרכז את תיק הבטוחות: ההסכם, נספחי הערבויות, פוליסות הביטוח, מסמכי הליווי הבנקאי ונסח הטאבו המעודכן.
- לקבל חוות דעת משפטית: עורך הדין של הדיירים בודק אם התקיימה הפרה יסודית, מה מצב היזם בהליכים, ומה עומד לרשות הדיירים.
- לשלוח הודעת הפרה מסודרת: לפני מימוש ערבויות או ביטול, נדרשת לרוב התראה בהתאם לחוזה.
- לפנות לבנק המלווה: אם יש ליווי, זה הגורם שיכול להכניס מבצע חלופי מהר יותר מכל הליך אחר.
- לפנות לרשות המקומית ולגורמי ההתחדשות העירונית: מינהלת עירונית או ליווי מקצועי מטעם הרשות עשויים לסייע בהקפאת אגרות, בתיאום ובאיתור יזם.
- לנהל הליך תחרותי ליזם מחליף: פנייה למספר יזמים עם תיק פרויקט מסודר, ובחירה לפי איתנות ובטוחות ולא רק לפי מספר המטרים המובטח.
- לתעד כל הוצאה: שכירות, ייעוץ, אחסון ומעבר. התיעוד הוא הבסיס לכל תביעה או הסדר עתידי.
- לא לחתום על הארכות גורפות: דחיית מועדים בלי תמורה ובלי בטוחה נוספת מחלישה את מצב הדיירים.
כמה זמן זה לוקח ומה העלויות
בפרקטיקה, פרויקט שמחליף יזם באמצע הדרך נעצר בטווח המשוער של שנה עד שלוש שנים, תלוי בשלב, באיכות המסמכים ובשאלה אם יש ליווי בנקאי. עלויות הליווי המקצועי בתקופה הזו, ובכלל זה עורך דין, שמאי ומפקח, משתנות מאוד לפי גודל המתחם, ולעיתים נספגות על ידי היזם הנכנס. כדאי לברר מראש מי נושא בהן.
שאלות נפוצות
האם דיירים עלולים לאבד את הדירה בגלל קריסת היזם?
הבעלות בקרקע ובזכויות נשארת בידי הדיירים, ולכן אובדן מלא הוא תרחיש חריג מאוד. הסיכון האמיתי הוא תקופה ארוכה בלי דירה ובלי מי שמשלם את השכירות, ולא היעלמות הזכות עצמה.
מה קורה לשכר הדירה אם היזם קרס אחרי הפינוי?
אם קיימת ערבות לשכר דירה, אפשר לפעול למימושה בהתאם לתנאיה, בדרך כלל עד תקרה ולתקופה מוגדרת. בלי ערבות כזו, או אחרי שהתקופה נגמרה, ההוצאה נופלת בפועל על הדיירים עד להסדר עם יזם מחליף.
האם אפשר לבטל את ההסכם מיד?
לא תמיד. ביטול דורש עמידה במנגנון שנקבע בהסכם, ולרוב מתן התראה והוכחת הפרה. כשהיזם נמצא בהליכי חדלות פירעון, לעיתים נדרש גם אישור מבית המשפט או מהגורם שמנהל את ההליך.
האם ליווי בנקאי מבטיח שהפרויקט יושלם?
הוא משפר את הסיכוי משמעותית, אך אינו ערובה. הליווי מבטיח בעיקר שכספי הפרויקט מנוהלים בחשבון סגור ושלבנק יש אינטרס ויכולת להכניס מבצע חלופי. הוא לא מבטיח לוח זמנים ולא מכסה בהכרח את שכר הדירה של הדיירים.
איך מאתרים יזם מחליף?
דרך הליך מסודר: תיק פרויקט מעודכן, פנייה למספר יזמים, ובדיקת איתנות פיננסית, ניסיון בהתחדשות עירונית והבטוחות שהם מוכנים להעמיד. סיוע מהרשות המקומית או ממינהלת עירונית מקצר לרוב את התהליך.
לסיכום
קריסת יזם בפינוי בינוי היא בעיקר בעיה של זמן וכסף, ולא של אובדן זכויות, אבל עומק הבעיה נקבע עוד לפני החתימה. פרויקט עם ליווי בנקאי, ערבויות שכר דירה, ערבויות חוק המכר ומנגנון ביטול ברור יוצא מהתקלה בתוך חודשים עד שנתיים. פרויקט בלי בטוחות אמיתיות עלול להיתקע לשנים. מי שבוחן כיום הסכם פינוי בינוי, או כבר נמצא בפרויקט שנעצר, עושה טוב אם מתחיל מאותה שאלה אחת: מה בדיוק מגבה את ההתחייבות, ומה קורה לה ביום שהיזם לא יכול לעמוד בה.
עורך נדל"ן ומקרקעין
ארז שני עורך את מגזין מקרקעין. הרקע שלו בשמאות ובליווי עסקאות, והוא ראה מספיק עסקאות שהשתבשו בגלל סעיף בחוזה או בדיקה שלא נעשתה. הוא כותב על נדל"ן בלי הבטחות תשואה, עם דגש על מה בודקים לפני שחותמים.